


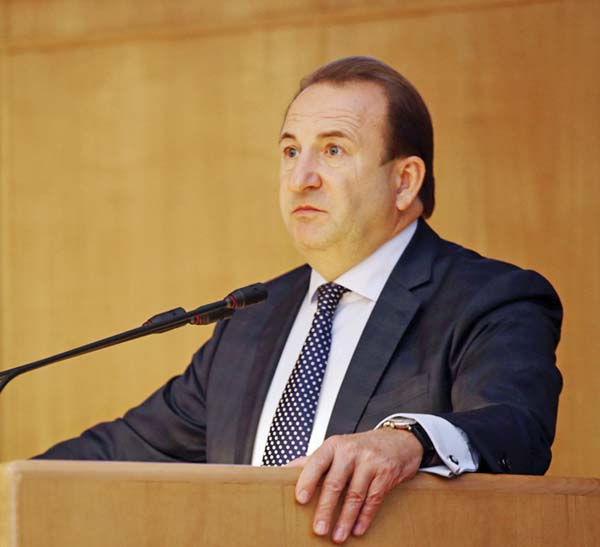
Юрий КОВАЛЁВ, доктор технических наук, генеральный директор
Национальный союз свиноводов (НСС)
Поддержание рентабельности российских свиноводческих компаний на уровне, обеспечивающем расширенное воспроизводство в долгосрочной перспективе, остается важнейшей целью НСС все 15 лет со дня его основания. Темпы и итоги развития подотрасли за прошедшие годы доказывают, что союз с этой задачей достойно справляется. Однако именно высокая динамика развития свиноводства и всего АПК в целом привела к тому, что сегодня перед нами стоит задача совершенно иного уровня, чем обеспечение продовольственной безопасности страны.
Результаты 15-летнего этапа развития: новая расстановка сил
Сегодня можно с уверенностью говорить о том, что за последние 15 лет был сделан огромный рывок в развитии свиноводства. Выход на 100%-ю самообеспеченность свининой в 2018 г. окончательно утвердил новую расстановку сил на внутреннем рынке мяса. После продолжавшейся 30 лет эры зависимости страны от импорта свинины мы вплотную подошли к созданию серьезного экспортного потенциала.
В прошлом году исполнилось 20 лет с начала реализации первого национального проекта развития АПК. Именно в 2005 г. промышленное производство свинины упало до исторически низшей точки: к концу 1990-х годов оно оказалось практически разрушенным. Но уже к 2025 г. в стране почти с нуля была построена одна из самых современных и конкурентоспособных в мире подотраслей промышленного свиноводства. В нее инвестировали более 600 млрд руб., что позволило использовать лучший в мире генетический материал и самые передовые технологии содержания и кормления животных, строить современные комбикормовые заводы, предприятия по убою и переработке продукции.
В течение 2005–2025 гг. производство ежегодно возрастало на 5–10% и превысило 4,6 млн т. В конце 2007 г. в страну проник вирус африканской чумы свиней. Однако обеспечение высочайшего уровня безопасности на новых комплексах, совместная работа бизнес-сообщества, отраслевых организаций и государства позволили не только предотвратить падение производства, но и не допустить снижения темпов его роста.
Еще одним вызовом стало присоединение России к ВТО в декабре 2012 г. Нулевая пошлина на импорт свинины, в отличие от пошлин на другие виды мяса, была установлена на период до 2020 г. К нам могли завозить свинину со всего мира по самым низким ценам. Еще 11–12 лет назад в Россию поставляли более 1 млн т продукции свиноводства, что делало страну импортером номер один в мире. Импортозависимость достигала 50%, что создавало серьезную угрозу для продовольственной безопасности и препятствовало развитию. Но и тогда совместными усилиями с государством мы нашли решение проблемы. К 2020 г., спустя восемь лет членства в ВТО, подотрасль обеспечила замещение 1,2 млн т импортной свинины на отечественном рынке. В результате Минэкономразвития РФ согласилось с аргументами НСС о необходимости введения плоской пошлины в 25% на ввоз свинины в соответствии с условиями ВТО и импорт свинины в Россию был практически обнулен.
В это же время страна начала выходить на внешние рынки. Уже по итогам 2020 г. экспорт продукции свиноводства вырос до 200 тыс. т, что составляло более 4% от внутреннего производства. В результате Россия окончательно перешла в статус страны нетто-экспортера свинины, а к концу 2025 г. поставки за рубеж достигли почти 400 тыс. т — свыше 8% от собственного выпуска. Это позволило стране уверенно войти в топ-5 мировых экспортеров продукции свиноводства.
Главный вызов, который был сформулирован нашим союзом в конце 2019 г. — реальный риск перенасыщения рынка свинины в следующие несколько лет. Как показала практика, совместная конструктивная работа НСС и Минсельхоза России в этом направлении дает результаты. Один из множества шагов — шестилетние судебные разбирательства с ВТО и Еврокомиссией, в результате которых удалось предотвратить поставки импортной свинины на наш рынок и создать основу для успешного развития собственного производства. На рубеже 2018–2020 гг. Россия не только вышла на 100%-ю самообеспеченность свининой, но и стала нетто-экспортером продукции свиноводства. При этом только в течение 2018 г. крупнейшие компании сектора получили более 250 млрд руб. кредитных средств на льготных условиях, что гарантировало поступление на внутренний рынок еще свыше 1 млн т свинины в живой массе в течение 2020–2024 гг. Начиная с 2020 г. при полной самообеспеченности рынка на него дополнительно поступало по 250–500 тыс. т свинины в живой массе в год, приросты составляли 5–10%. Специалистам очевидны неизбежные последствия — экстраординарное усиление внутренней конкуренции и риск обвального падения оптовых цен. Именно поэтому по инициативе НСС с 2019 г. выдача льготных инвестиционных кредитов на строительство новых товарных свинокомплексов была прекращена, что позволило обеспечить необходимый баланс и предотвратить перенасыщение рынка.
Итоги 2025 г.: кризис цен и рентабельности
Внутренний рынок вступил в стадию зрелости
В 2025 г. производство свинины в индустриальном секторе выросло только на 37 тыс. т в живой массе, или на 0,6%, что значительно меньше уровня предыдущих лет. С учетом падения производства в ЛПХ общий прирост составил около 0,2%. При этом крайне важна помесячная динамика приростов. Если в первом полугодии они, как и в предыдущие 15 лет, составляли 6–10% в месяц, то начиная со второй половины прошлого года вследствие завершения основной фазы инвестиционного цикла резко сократились до 1–2%. Проблемы в приграничных регионах усугубили ситуацию и привели к снижению приростов производства практически до нуля.
Таким образом, главным выводом 2025 г. стало то, что в строгом соответствии со стратегическим решением о прекращении выдачи новых льготных инвестиционных кредитов в дальнейшем ежегодные приросты производства будут находиться в пределах 1–3%. Внутренний рынок свинины в стране вступил в стадию зрелости, к которой шел почти 20 лет. В новых условиях такие приросты, с одной стороны, минимизируют риск перенасыщения рынка, а с другой — достаточны для удовлетворения возможного роста спроса. Подчеркну, что это не стагнация, а заранее спланированный переход на новый этап, к которому закономерно привел рост показателей в предыдущие годы.
Рейтинг крупнейших производителей свинины в 2025 г., составленный НСС, символизирует главные итоги развития подотрасли за последние 20 лет. Компании, входящие в топ-20, обеспечили 80% прироста производства в 2025 г., и эта тенденция будет продолжаться. В очередной раз отмечу, что у мелких и средних компаний по-прежнему есть свои преимущества. Особенно у производителей, ориентированных на региональные рынки. Они, как правило, дифференцируют риски за счет горизонтальной и вертикальной интеграции, имеют собственное зерно, перерабатывающие предприятия, торговые сети и своего патриотичного покупателя. Наиболее эффективные из этих компаний, безусловно, выживут при любых обстоятельствах.
Анализ динамики производства всех видов мяса позволяет сделать вывод о том, что в 2025 г. из-за резкого снижения темпов наращивания объемов свинины, незначительного прироста производства мяса птицы, продолжающегося падения производства говядины общий выпуск скота и птицы на убой остался практически на уровне предыдущего года — 16 880,2 тыс. т в живой массе. Это положительно повлияло на ценовую конъюнктуру на внутреннем рынке, так как предотвратило возникновение избыточного предложения мясных ресурсов на фоне начавшегося со второй половины 2025 г. резкого сокращения спроса.
Вопросы импортозамещения — в процессе решения
Одним из условий успешного развития свиноводства в последние 15 лет стало производство около 90% товарного поголовья на основе генетического материала шести ведущих мировых компаний. На каждом свинокомплексе могли подобрать животных, обладающих наиболее подходящими генетическими характеристиками с учетом географического положения предприятия, уровня менеджмента и других факторов. Конкуренция между генетическими компаниями, в свою очередь, привела к тому, что все они пошли на локализацию в России, наладили выращивание животных в сертифицированных СГЦ, стали передавать навыки и компетенции российским сотрудникам. Несмотря на то что эти СГЦ продолжают активно работать с материнскими компаниями, можно утверждать, что критическая импортозависимость в этом вопросе преодолена. Более того, начиная с 2022 г. многие СГЦ ищут независимые пути развития. Результатом многолетней совместной работы стал очевидный прогресс в показателях продуктивности свиноводческих хозяйств. С 2017 по 2025 г. конверсия корма улучшилась с 2,91 до 2,77–2,75, реализация свинины в живой массе на одну свиноматку в год — с 2989 до 3532 кг. Однако наиболее эффективные предприятия уже достигли конверсии корма на уровне 2,6–2,65 и получают за год свыше 4 т свинины в живой массе на свиноматку. Это приводит к существенной разнице в себестоимости, а соответственно, и маржинальности бизнеса. Средняя рентабельность по EBITDA в подотрасли составляет 20–25%, но самые эффективные свинокомплексы добиваются в сегодняшних условиях показателя 30–35%. В то же время наименее эффективные с трудом удерживаются на уровне 10–15% даже при актуальных ценах на зерно, которые, несмотря на рост в 2024 г., в России остаются одними из самых низких в мире. Ожидать их снижения сейчас не приходится, и это должно в очередной раз придавать компаниям импульс к повышению эффективности и конкурентоспособности всеми доступными методами: путем снижения затрат, улучшения генетических характеристик стада, оптимизации кормления, ветеринарного обеспечения и т. д.
Второй важнейший вопрос — импортозамещение в области выпуска оборудования для всех этапов технологического цикла в свиноводстве. Практически решен вопрос с производством оснащения для комбикормовых заводов, элеваторов, специализированных скотовозов и т. д. Достигнут значительный прогресс в изготовлении отдельных компонентов для строительства свинокомплексов. Самая напряженная ситуация — в сфере производства оборудования для высокотехнологичных линий убоя и первичной разделки свиней, но есть и обнадеживающие факторы. За последние десять лет в стране практически ежегодно вводили в строй предприятия, располагающие самыми передовыми технологиями в области убоя и разделки свиней. Новые мощности обеспечивают соблюдение строгих ветеринарно-санитарных требований, позволяют увеличивать глубину переработки, сроки хранения готовой продукции и снижать расходы на процессы убоя и разделки. Именно эти линии станут основой экспортного потенциала страны в ближайшие 10–15 лет.
Третий вопрос, связанный с импортозависимостью, — производство ветеринарных средств. Благодаря тридцатилетней работе ведущие российские компании сегодня располагают необходимыми мощностями и ассортиментом, чтобы удовлетворить более 90% потребности рынка в качественных химфармпрепаратах для животных. Гораздо сложнее ситуация с иммунобиологическими продуктами. Достигнута полная самообеспеченность вакцинами против особо опасных болезней, таких как классическая чума свиней, но доля вакцин против экономически значимых заболеваний (респираторно-репродуктивный синдром свиней, цирковирусная, микоплазменная инфекция и др.) на рынке до недавнего времени превышала 90%. Минсельхоз России, крупнейшие ветеринарные и свиноводческие компании предпринимают действенные шаги, направленные на преодоление этой критической импортозависимости. НСС уделяет вопросу большое внимание, содействуя эффективной коммуникации между государственными структурами и бизнес-сообществом. Компании активно ведут разработки, что не оставляет сомнений в значительном снижении зависимости от импорта вакцин уже через несколько лет. При этом на рынке остаются крупные дистрибьюторы зарубежных препаратов.
Экспорт свинины в Китай возрастал
Если импорт свинины после ввода по инициативе НСС 25%-й плоской пошлины на ее ввоз в 2020 г. практически отсутствует, то в сегментах мяса птицы и говядины тенденция, к сожалению, другая. Их импорт превышает 300 тыс. т в год и продолжает расти. В 2025 г. он увеличился на 6 и 5% соответственно.
Экспорт продукции свиноводства в 2025 г. повысился на 24% и достиг рекордного значения — 398,4 тыс. т, или около 1 млрд долл. в денежном выражении. Общий экспорт мяса преодолел отметку в 900 тыс. т, или 2,2 млрд долл. С учетом поставок готовой мясной продукции показатель вырос до 1 млн т, что еще три-пять лет назад казалось невероятным. Основными каналами реализации стали Беларусь и Вьетнам, которые суммарно обеспечили около 60% экспорта. Российским компаниям удалось занять около 50% рынка импорта свинины во Вьетнаме и 100% — в Беларуси. Эта страна остается безусловным лидером по закупкам российской свиноводческой продукции, причем существует высокая вероятность дальнейшего роста поставок в Беларусь в 2026 г.
Положительная динамика экспорта достигнута и по другим направлениям. Главное достижение — увеличение поставок в Китай до 76,7 тыс. т. Несмотря на то, что продукцию вывозили только три компании, прирост экспорта на китайский рынок составил половину от всего годового прироста экспорта продукции свиноводства. По итогам 2025 г. Китай занял третье место по объемам закупок российской свинины. Таким образом, мы достигли стратегической цели, которую поставили еще в 2018 г. Реализовав 400 тыс. т продукции свиноводства на зарубежные рынки, Россия уверенно вошла в топ-5 мировых экспортеров свинины.
Цены выросли, но рентабельность сохранялась
Средняя оптовая цена на живых свиней в 2025 г. составила 148,63 руб./кг с НДС, что практически на 15% выше уровня 2024 г. За два года цена увеличилась примерно на 18%. Это частично компенсировало рост себестоимости на 25–30% за 2024–2025 гг. Однако к 2025 г. окончательно сформировалась тенденция к смещению объемов реализации продукции из сегмента живых свиней в сегмент разделанного мяса из-за ввода собственных мощностей свинокомплексов по убою и первичной переработке животных. Наиболее объективным индикатором ценовой ситуации на рынке стала цена на окорок. На протяжении последних 10–15 лет соотношение средних оптовых цен на живых свиней и свиной окорок находилось примерно на уровне 1 : 2, но к середине прошлого года этот показатель начал снижаться. Темпы роста цен на разделанное мясо стали существенно отставать от темпов роста цен на живых свиней. Таким образом, если живые свиньи в 2025 г. подорожали на 15%, то окорок — только на 10,4%. За двухлетний период рост составил 9,4%, тогда как цена живых свиней увеличилась на 18%. Это указывает на то, что именно динамика цен в сегменте разделанного мяса стала наиболее точным отражением соотношения спроса и предложения на рынке свинины.
Динамика показателей финансово-экономического положения предприятий говорит о том, что за 2023–2025 гг. себестоимость без учета финансовых расходов и амортизации к началу прошлого года выросла с 75 до 100 руб./кг, или на 30%. В 2024 г. даже при росте цен всего на 3,5% свинокомплексы могли сохранять маржинальность по EBITDA (оптовая цена минус себестоимость производства). Рост цен в среднем на 10% в 2025 г. позволил поддерживать рентабельность на уровне 20–25% и инвестиционную привлекательность подотрасли.
Тренды 2026 г.: падение маржинальности, наращивание экспорта
Импорт мяса птицы из Китая создает угрозу
Актуализированный по состоянию на октябрь 2025 г. прогноз объема производства свинины до 2030 г, сделанный НСС на основе бизнес-планов компаний с учетом всех тенденций (рост затрат на обслуживание кредитов, наличие новых проектов, проблем на приграничных территориях) подтвердил сформулированный ранее фундаментальный вывод о прекращении роста промышленного производства свинины за счет ввода новых свинокомплексов. Новый импульс подотрасли придало возобновление в 2025 г. выдачи льготных инвестиционных кредитов для достижения целевых показателей, утвержденных Минсельхозом России, к 2030 г.
В соответствии с прошлогодним прогнозом прирост производства свинины в 2026 г. оценивался на уровне 1–2%, однако в первые месяцы года темпы роста были выше — от 4 до 6%. Это объясняется тем, что в первой половине 2025 г. производство снизилось из-за проблем на приграничных территориях, а значит, базовый показатель оказался ниже. Второй причиной повышенного прироста стало вынужденное закрытие нескольких свинокомплексов на приграничных территориях. Относительно высокие темпы прироста за первое полугодие 2026 г. (3,9%) в значительной степени компенсировали снижение производства остальных видов мяса. В результате общий прирост выпуска мяса оказался на нулевом уровне (–0,4%).
Помесячная динамика приростов производства свинины показывает, что начиная с апреля темпы роста стали прогнозируемо снижаться. Мы по-прежнему ожидаем, что общий прирост производства свиней на убой в промышленном секторе останется на уровне 1,5–2%. В результате снизится объем дополнительного предложения на внутреннем рынке, что в первой половине года послужило одной из причин драматической ценовой ситуации. Однако ключевым фактором ее возникновения стал рост импорта различных видов мяса, прежде всего повышение на 35% импорта мяса птицы. За первые пять месяцев 2026 г. он увеличился более чем на 50 тыс. т.
Наибольшую тревогу вызывает то, что прирост произошел в основном за счет повышения импорта дешевого филе бройлера из Китая. Эта тенденция начала формироваться еще во второй половине 2025 г. В течение прошлого года ежемесячные поставки с января по декабрь стремительно выросли с 2 до почти 20 тыс. т. За 12 месяцев импорт китайского филе достиг примерно 110 тыс. т. НСС небезосновательно назвал это экзистенциальной угрозой российскому свиноводству и перспективам его дальнейшего развития.
Во-первых, замороженное дешевое филе из Китая практически в полном объеме, за исключением Калининградской области, поступает на перерабатывающие предприятия в качестве сырья для производства колбасных изделий, вытесняя из рецептур более дорогую свинину. В результате спрос на нее, который и так сократился по причине снижения дохода потребителей, упал еще сильнее. Если тенденция сохранится, то объем импорта филе из Китая в 2026 г. может составить 150–200 тыс. т, что эквивалентно 500 тыс. постной свинины (окорока и лопатки) в пересчете на живую массу и сопоставимо с годовым приростом производства на 8–10%. При такой ситуации оптовые цены могут обрушиться до критического уровня. Это уже произошло в четвертом квартале 2025 г. При средней сложившейся по году цене на свиной окорок на уровне 293 руб./кг к концу декабря она рухнула до 230 руб./кг, или на 20%. При сохранении тенденции в 2026 г. среднегодовые цены на окорок могут опуститься минимум на 15–20%, до такого же уровня — 230–235 руб./кг, что практически обнулит рентабельность предприятий.
Вторая причина, по которой мы считаем рост импорта китайского филе экзистенциальной угрозой для подотрасли, — внутренняя ситуация в птицеводстве Китая. Низкая цена на поступающую на наш рынок продукцию связана не с тем, что в этой стране намного выше продуктивность и ниже себестоимость производства мяса птицы. Причина — в динамике оптовых цен на различные части тушки и исторически сложившейся структуре потребления. Население Китая употребляет в пищу крайне мало белого мяса, отдавая предпочтение крыльям, лапам и субпродуктам. В результате филе грудки бройлера в четыре-пять раз дешевле, чем, например, локоть крыла. Для нашего рынка такие цены фактически демпинговые. Более того, таможенные тарифные барьеры по условиям ВТО не препятствуют ввозу любого количества сырья для промышленной переработки, так как практически весь его объем из Китая завозят сверх установленных квот с повышенной пошлиной в 80%. Но даже при этом оптовая цена китайской продукции на 20–25% ниже средних оптовых цен на российский окорок.
Третьей, не менее важной причиной тревоги стал объем китайского рынка птицы и его планы по экспорту. С января по ноябрь-декабрь 2025 г. Китай превратился из нетто-импортера в нетто-экспортера мяса птицы. По сравнению с уровнем 2024 г. экспорт в стране вырос на 41% и превысил 1 млн т. Ежемесячные поставки за рубеж к концу года стали достигать 120 тыс. т, и перспектива их роста сохраняется. Таким образом, проблема более чем серьезная и простого ее решения не существует. НСС ознакомил с возможными последствиями все государственные структуры, от которых зависит поиск выхода из сложившейся ситуации. Уверен, что совместными усилиями нам удастся его найти.
В первые четыре месяца 2026 г. тенденция к ежемесячному росту экспорта филе грудки бройлера из Китая продолжилась. За пять месяцев общий объем ввезенной продукции в 2,5 раза превысил объем, импортированный за аналогичный период прошлого года, достигнув 52 тыс. т. Это почти половина от всего импорта китайского мяса птицы в 2025 г. Однако, несмотря на всю сложность проблемы, появились первые обнадеживающие данные о начале перелома ситуации. В мае месячный объем импорта впервые за последние 1,5 года снизился на 17%.
Россия — в топ-3 экспортеров свинины в Китай
В связи с созданием в 2025 г. базы экспорта свинины в 400 тыс. т в дальнейшем поставки не смогут расти такими темпами, как в предыдущие годы (на 25–35%). Тем не менее в первом полугодии 2026 г. прирост составил 11%. Это позволило, хотя и незначительно (на 23 тыс. т), снизить дополнительное предложение свинины на перенасыщенном внутреннем рынке. В то же время падение почти на 30% экспорта мяса птицы и говядины привело к увеличению предложения почти на 70 тыс. т. Суммарный экспорт мяса всех видов при этом сократился на 11%.
Экспорт в Беларусь продолжает расти значительными темпами: за первое полугодие 2026 г. он увеличился на 17%. Закономерно выросли поставки в Китай, несмотря на трудности из-за изменения валютного курса и наличия разрешения на экспорт только у трех российских компаний. В прошлом году нам удалось занять примерно 3–4% рынка импорта свинины в этой стране, поэтому перспектива увеличить объем поставок еще в два-три раза достаточно реалистична. Не могу не привести данные Главного таможенного управления КНР, согласно которым, по итогам мая 2026 г. Россия вошла в топ-3 поставщиков свинины в Китай, уступив только Бразилии и Испании и опередив Данию, Канаду и США.
Не менее значимый фактор — получение первых результатов огромной работы по открытию рынка Филиппин. За первые шесть месяцев 2026 г. поставки в эту страну достигли уже 13 тыс. т. Сегодня на страны Юго-Восточной Азии уже приходится около половины российского экспорта продукции свиноводства, а доля субпродуктов в поставках по этим направлениям составляет не менее 50%.
По итогам шести месяцев 2026 г. можно с осторожностью говорить о том, что к его завершению при сохранении наметившихся тенденций экспорт продукции свиноводства достигнет 430–440 тыс. т, или 1,1 млрд долл. в денежном выражении, что составит около 9% от внутреннего производства. Доля, превышающая 10%, может создавать дополнительные риски для внутреннего рынка в случае возникновения проблем на внешних рынках.
В экономике — идеальный шторм
В связи с пока не прекратившимся завозом дешевого китайского филе бройлера средние цены на свиной окорок в конце 2025 г. упали на 20% — до 230 руб./кг, что привело к обнулению рентабельности в подотрасли. Системный кризис продолжается уже семь-восемь месяцев подряд, прогнозный показатель рентабельности по EBIDTA в 2026 г. снизится с 25–30% практически до нуля. Это значит, что у компаний не останется средств на возросшие финансовые расходы, возвращение тела кредитов, амортизацию основных средств. За последние десять лет подотрасль впервые столкнулась с такой серьезной угрозой. Ко всем уже перечисленным проблемам можно добавить существенное снижение потребительского спроса, возросших по причине высокой ключевой ставки ЦБ затрат, колебаний на валютном рынке, появление новых расходов, связанных с внедрением маркировки продукции, необходимостью защиты предприятий от воздушных атак, резким ростом цен на топливо и др. По совокупности всех факторов ситуация в подотрасли представляет идеальный шторм и требует новых экстраординарных мер.
Динамика показателей рентабельности по EBIDTA за последние десять лет говорит о том, что минимальный ее уровень, обеспечивающий финансовую устойчивость и инвестиционную привлекательность подотрасли, составляет 25%, но сегодня он практически обнулен. Вернуться к прежнему уровню рентабельности даже при решении существующих проблем, исходя из реалистичных оценок, не удастся. В ближайшие годы нам придется работать при уровне рентабельности 15–20%. Исходя из этого, все острее стоит вопрос повышения конкурентоспособности предприятий.
Действия по преодолению кризиса, по мнению НСС, должны быть сосредоточены на трех основных направлениях: уменьшении чрезмерного дополнительного предложения на внутреннем рынке, увеличении спроса на свинину и снижении себестоимости за счет повышения эффективности производства путем роботизации, цифровизации и др. Только комплексные шаги со стороны государства и бизнеса могут помочь улучшить сложившееся положение.
Цели на период до 2030 г.: условия реализации проектов меняются
Как известно, правительством поставлена серьезная задача перед АПК — увеличить объем производства продукции не менее чем на 25% к 2030 г. и повысить экспорт не менее чем в 1,5 раза. По расчетам Минсельхоза России, для обеспечения достаточного вклада в достижение целевого показателя производство свинины к 2030 г. по сравнению с уровнем 2024 г. должно вырасти на 1 млн т в живой массе, а значит, прирост за следующие пять-шесть лет должен составить 16–17%. Кроме того, необходимо увеличить экспорт до 550–600 тыс. т.
Учитывая то, что подотрасль только перешла к экспортно ориентированной стратегии, и оценивая перспективы после открытия рынков Китая и Филиппин, считаю цель по увеличению экспорта, хотя и амбициозной, но достаточно реалистичной при планомерной напряженной работе со стороны бизнеса и государства. Для достижения целевых показателей по производству, установленных Минсельхозом России, за период 2025–2027 гг. производство должно вырасти примерно на 350 тыс. т за счет сделанных ранее инвестиций, но прирост в 650 тыс. т в 2027–2030 г. может быть обеспечен только за счет новых льготных инвестиционных кредитов.
В прошлом году правительством и Минсельхозом России было принято важное решение о выдаче льготных инвесткредитов сроком на девять лет (с компенсацией 50% ставки ЦБ) для строительства товарных свинокомплексов суммарной мощностью 650 тыс. т. В конце 2025 г. нескольким компаниям одобрили получение кредитных средств для реализации 34 проектов, которые позволят создать мощности для увеличения производства свинины на 636 тыс. т. Однако в связи с тем, что ситуация в экономике подотраслей за последние месяцы кардинально изменилась, в этом вопросе произошли существенные перемены. Часть компаний отказалась от проектов (рассчитанных на производство примерно 70 тыс. т свинины). Некоторые предприятия решили отложить начало реализации проекта на один-два года. Кроме того, примерно на 50 тыс. т сократились мощности в приграничных регионах. Таким образом, сегодня нам не хватает проектов, рассчитанных на производство 125 тыс. т. Обсуждалось решение о выдаче дополнительных льготных кредитов. На расширенном совете директоров мы с участием руководства Министерства сельского хозяйства РФ тщательно рассмотрели эти предложения с учетом кризисных факторов. В результате были единогласно одобрены предложения, позволяющие повысить шансы успешной реализации проектов, а значит, и достижения целевых показателей. Это увеличение сроков выплаты кредитов, перенос даты начала выплаты тела, смещение времени сдачи новых объектов на 2029–2030 гг. во избежание усиления кризиса. Многие из этих предложений нашли одобрение, хотя высокая скорость изменения ситуации не позволяет исключить никаких дальнейших вариантов ее развития, в том числе и остановку некоторых проектов.
Основными направлениями развития свиноводческих компаний в период 2026–2030 гг. будут оставаться доведение ключевых показателей продуктивности до лучших значений в подотрасли, повышение уровня вертикальной интеграции, развитие экспортного канала продаж, усиление биобезопасности, масштабирование бизнеса и обеспечение технологической независимости. Все большее значение приобретает тенденция использования на предприятиях искусственного интеллекта. При этом выделяют пять основных стратегических направлений его применения: здоровье животных (прогноз заболеваний на ранних стадиях), предотвращение стресса, точное кормление (оптимизация рационов в соответствии с фактическими потребностями), повышение эффективности производственных процессов, прослеживаемость и безопасность продукции. Таким образом, искусственный интеллект в свиноводстве дает возможность собирать и анализировать большие объемы данных в реальном времени, трансформировать их в управленческие решения, что позволяет перейти от реактивной модели управления к предиктивной, значительно повышая эффективность, устойчивость и прозрачность бизнеса. Возможно, сейчас внедрение таких решений кажется преждевременным или слишком дорогим, но нужно помнить, что свиноводство находится на переломе, а значит, необходимо принимать во внимание все средства, которые могут помочь нам развиваться в предстоящий период.